
بررسی کامل تنظیم عملکرد حسابرسی داخلی
بررسی کامل تنظیم عملکرد حسابرسی داخلی موضوعی مهم در برخی از کسب و کارها به شمار میرود. آیا تا به حال از شما خواسته شده است که عملکرد حسابرسی داخلی جدیدی را تنظیم کنید؟ این کار میتواند راندمان قبلی کار را تا حد زیادی بهبود بخشیده و به افزایش سرعت پیشرفت سازمان یا شخص کمک زیادی کند. برای این کار باید برخی از کارها و عملیاتها را انجام دهید. این کارها به عنوان پیش نیازهای این تنظیم جدید بسیار حیاتی بوده و میتواند سطح کاری شما را تا حد زیادی افزایش دهد. تنظیم عملکرد حسابرسی داخلی (بخش اول)
مدت زمان مطالعه این مقاله : ۳ دقیقه
چرا سازمانها و کسب و کارها عملکرد حسابرسی داخلی جدید را تنظیم میکنند.
تنظیم عملکرد جدید حسابرسی داخلی در برخی از موارد اجتناب ناپذیر است. این کار موجب میشود استانداردهای جدیدی وضع شده و از جهات متفاوتی به کار حسابرسی شرکت یا سازمان نظارت شود. اما چه چیز موجب این تغییر رویکرد میشود. در اولین قدم باید ناکارآمدی سیستم حسابرسی داخلی قبلی را دلیل اصلی این تغییر رویکرد دانست. در مواقعی هم سیستم قبلی پاسخگویی نیاز جدید سازمان نیست و در نهایت این تداخل نیاز و کارایی میتواند منجر به تنظیم جدیدی در روند کار حسابرس داخلی شود.
الگوی اصلی:
در برخی از موارد هم حسابرس داخلی جدید روند کاری خود را به صورت الگوی اصلی برای پیشرفت سازمان به استانداردی اصلی تبدیل میکند. در هر حال این تنظیم جدید به هر عنوان و شکلی که صورت بگیرد در نهایت برای پیشرفت و پیشبرد اهداف کلی سازمان بوده و هدفی جز این در این موضوع در میان نیست.
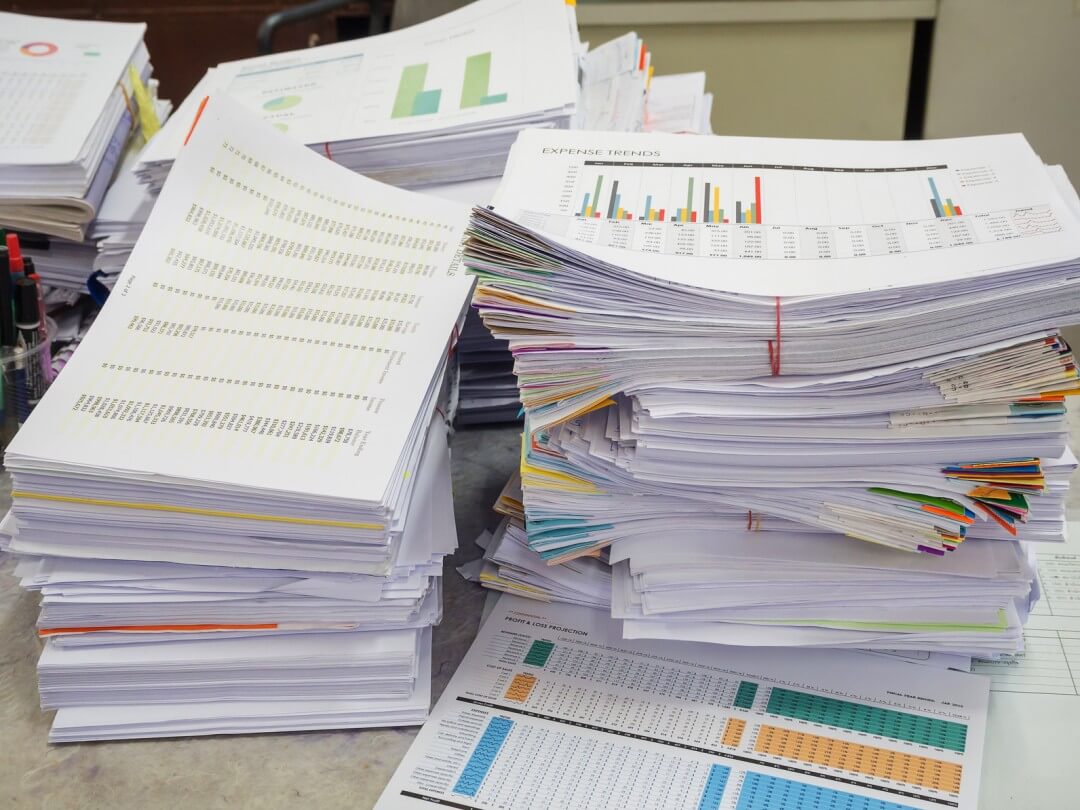
برای تغییر این سیستم اولیه و تنظیم جدید عملکرد حسابرسی داخلی چه کارهایی باید انجام داد.
-
مرجع حسابرسی داخلی استانداردی را ایجاد کنید:
در اولین قدم باید مرجع فعالیت حسابرسی داخلی جدیدی را تعیین کنید برای این کار نیاز دارید تمامی قوانین و مطالب مربوطه را جستجو کرده و نسبت به آخرین نسخههای این موضوع اقدام به تغییرات بنیادی کنید. به یاد داشته باشید استفاده از منابع جدید و به روز مهم ترین قدم برای تنظیم عملکرد جدید حسابرسی داخلی در نظر گرفته میشود.
-
ایجاد یک تصویر روشن از رویکرد کلی سازمان یا شرکت:
برای ایجاد رابطه بهتر بین حسابرس داخلی و مدیران جلسههای مصاحبۀ کاری برگزار کنید. این کار میتواند توقعات دقیق مدیران و رویکرد اصلی سازمان یا کسب و کار پیش رو را روشن تر کرده و باعث وضع بهترین استانداردها برای کار حسابرسی جدید شود. تنظیم جدید عملکرد حسابرسی داخلی یک کار پرمخاطره و دقیق است.
چرا که باید تمامی موارد و سلیقههای افراد را در برگرفته و در نهایت به پیشرفت کاری شرکت هم منجر شود. از سمت دیگر شما نیاز دارید در مورد انواع قوانین به روز مالیات و دیگر موارد مربوطه اطلاعات کسب و کرده و در روند تنظیم جدید از آنها استفاده کنید.
-
منشور کمیته حسابرسی را مرور کنید
در قدم بعدی باید منشور کمیته حسابرسی را بدست آورید و بررسی کنید. مطمئناً، هیچ منشور نمونه ای شامل کلیه فعالیتهایی که ممکن است برای شما مناسب باشد نیست. پس بهتر است به سراغ منبع اصلی رفته و در تنظیم جدید عملکرد حسابرس داخلی از آن بهره ببرید. این کار چند امتیاز دارد. اول آنکه هیچ چیزی در این منشور کهنه و قدیمی نیست. تمامی قوانین به روز بوده و شما را به درستی راهنمایی میکند. دوم آنکه شما با این مرجع میتوانید تصمیماتی درست و مدرن برای کار خود اتخاذ کنید.
-
درک بهتر نیازهای معیار:
نیازهای “معیار” یا معیار گذاری مناسب موضوعی مهم در تنظیم جدید عملکرد حسابرسی داخلی به شمار میرود. به زبان ساده تر یعنی صنعت، گروههای تخصصی، سازمانهای دیگر با همان تعداد پرسنل و غیره را باید مورد بررسی قرار دهید این کار میتواند معیارهایی مشخص و اصولی را برای شما اشکار کرده و شما را در تنظیم هر چه بهتر معیارهای اساسی راهنمایی کند.
به یاد داشته باشید معیارهای اساسی و پیدا کردن آنها میتواند سرعت پیشرفت کاری شما را تا حد زیادی بهبود بخشیده و استانداردهای جدید و مناسبی برای شما ایجاد کند.
-
سیاست ها و روش ها را مرور کنید
در مرحلۀ بعد باید سیاستها و رویههای مکتوب قبلی سازمان خود، به ویژه سیاست مربوط به مسئولیت مدیریت در کنترل سازمان را بدست آورید و مرور کنید. این کار میتواند اشتباهات قبلی را نمایان و به تغییر آنها کمک زیادی کند. از طرف دیگر شما با این روند میتوانید از روشهای قبلی و نکات مثبت و منفی آنها آگاه شوید و در برنامه ریزی مجدد خود از این اطلاعات به نحو مطلوبی استفاده کنید.



 رابطه بین حاکمیت شرکتی و ریسک در بانکها




پاسخ دهید
میخواهید به بحث بپیوندید؟مشارکت رایگان.